Lorsqu’un assureur demande à un commerçant ou à un artisan de sécuriser ses biens de valeur dans un coffre-fort homologué, la référence qui revient le plus souvent est la norme NF EN 1143-1. Cette mention apparaît dans les contrats d’assurance professionnelle, sur les fiches produits des fabricants et dans les recommandations des installateurs, sans que son contenu réel soit toujours compris. Pourtant, choisir un coffre-fort dont la classe de résistance ne correspond pas à la valeur des biens à protéger peut exposer à un refus d’indemnisation en cas de sinistre.
La norme NF EN 1143-1 définit un système de classes de résistance fondé sur des essais normalisés en laboratoire. Chaque classe correspond à une capacité certifiée de résistance à l’effraction et, par conséquent, à un montant de valeurs que les assureurs acceptent généralement de couvrir. Comprendre ce système permet de relier directement la valeur des liquidités, des outils ou des marchandises stockés à la classe de coffre minimale requise, puis de vérifier que cette classe satisfait les exigences du contrat d’assurance.
Cet article explique ce que certifie réellement la norme NF EN 1143-1, présente les classes de résistance et les unités de valeur associées, distingue clairement les normes antivol des protections anti-feu et propose une méthode concrète pour choisir la classe adaptée à un usage professionnel en France.
Que dit la norme NF EN 1143-1 pour un coffre-fort professionnel ?
Réponse directe : La norme NF EN 1143-1 spécifie les exigences, la classification et les méthodes d’essai de résistance à l’effraction pour coffres-forts, portes fortes et chambres fortes destinés à un usage professionnel. Elle définit plusieurs classes de résistance (0 à 5, puis des classes supérieures pour les chambres fortes) sur la base de tests normalisés réalisés par des organismes de certification accrédités. Cette classification est reconnue par les assureurs en France et en Europe comme référentiel pour déterminer le montant de valeurs couvrables.
La norme EN 1143-1 est une norme européenne élaborée par le Comité européen de normalisation (CEN) et déclinée en France sous l’appellation norme NF EN 1143-1 selon l’AFNOR. Elle encadre les conditions dans lesquelles un coffre-fort est soumis à des essais de résistance à l’effraction dans un laboratoire accrédité. Ces essais simulent des tentatives d’effraction à l’aide d’outils manuels, électriques et thermiques, et évaluent le temps de résistance de la structure, de la porte et du système de verrouillage.
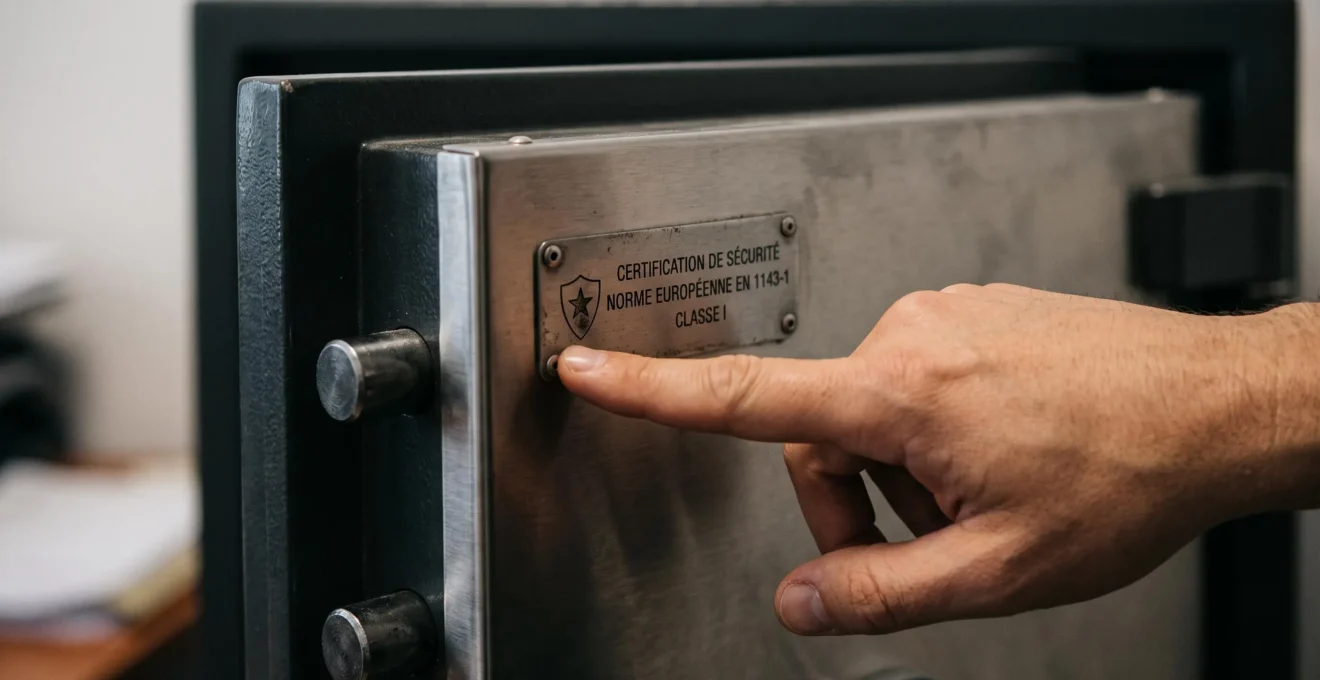
Un coffre-fort homologué selon cette norme porte une plaque de certification fixée sur l’équipement. Cette plaque indique la classe de résistance attribuée, l’organisme certificateur et, le cas échéant, la certification A2P délivrée en France. La certification A2P délivrée par le CNPP atteste que le produit répond à des spécifications techniques définies et que sa qualité de fabrication est maîtrisée, ce qui renforce la reconnaissance du coffre par les professionnels de l’assurance.
Les assureurs exigent fréquemment un coffre-fort certifié NF EN 1143-1 lorsque la valeur des biens à protéger dépasse un certain seuil. Ce seuil varie selon les contrats, mais la logique reste la même : la classe de résistance du coffre doit correspondre au montant de valeurs déclarées. Un coffre non certifié ou dont la classe est insuffisante peut entraîner une réduction, voire un refus d’indemnisation en cas de cambriolage, même si l’effraction a réellement eu lieu. Pour un gérant d’entreprise stockant des liquidités, des bijoux, des outils de précision ou des documents sensibles, vérifier la conformité du coffre aux exigences de son assureur avant l’achat constitue donc une précaution essentielle. Vous trouverez plus d’informations ici sur les gammes de coffres-forts certifiés disponibles en France.
Comprendre les classes de résistance et les unités de valeur
La norme NF EN 1143-1 définit plusieurs classes de résistance numérotées de 0 à 5 pour les coffres-forts, puis des classes supérieures (I à XIII) pour les chambres fortes et les portes fortes destinées aux installations bancaires ou aux dépôts de grande valeur. Pour un usage professionnel courant, les classes 0 à 5 couvrent la majorité des besoins.
Chaque classe correspond à une résistance croissante aux tentatives d’effraction. Plus la classe est élevée, plus le temps de résistance certifié en laboratoire est important et plus les moyens d’attaque testés sont sophistiqués. Cette progression se traduit directement par un montant de valeurs assurables plus élevé.
Les assureurs français se réfèrent généralement à des correspondances indicatives entre classe de résistance et montant couvrable, souvent exprimées en unités de valeur. Ces montants constituent des repères sectoriels et non des engagements contractuels universels. Chaque contrat d’assurance peut prévoir des montants différents, notamment selon le type de biens stockés (liquidités, bijoux, métaux précieux, documents) et les mesures de sécurité complémentaires (alarme, surveillance).
| Classe de résistance | Valeur assurable typique (repère indicatif) | Profil d’utilisateur professionnel |
|---|---|---|
| Classe 0 | Jusqu’à environ 8 000 € | Petit commerce, artisan stockant un faible montant de liquidités ou d’outils |
| Classe 1 | Jusqu’à environ 25 000 € | Commerce de détail, bureau gérant des recettes quotidiennes modérées |
| Classe 2 | Jusqu’à environ 35 000 € | Commerce de taille moyenne, stockage de liquidités et marchandises de valeur |
| Classe 3 | Jusqu’à environ 55 000 € | Commerce important, horlogerie, bijouterie, secteur bancaire |
| Classe 4 | Jusqu’à environ 110 000 € | Joaillerie, négoce de métaux précieux, secteur bancaire |
| Classe 5 | Jusqu’à environ 200 000 € | Installations bancaires, négoce de haute valeur |
Vérifier impérativement auprès de son assureur : Les montants présentés dans ce tableau sont des repères indicatifs couramment appliqués en France. Les montants réellement couverts dépendent des conditions particulières de chaque contrat d’assurance, du type de biens stockés et des mesures de sécurité complémentaires. Avant tout achat, il est indispensable de demander à son assureur la classe de résistance minimale exigée pour le montant de valeurs à assurer.
L’unité de valeur est un concept utilisé par les organismes certificateurs et les assureurs pour exprimer la capacité d’un coffre à protéger un certain montant. Cette unité traduit le niveau de résistance certifié en un montant de référence, facilitant la lecture de la classe par les non-techniciens. Lorsqu’un assureur fixe une exigence de classe, il regarde en réalité l’unité de valeur correspondante et vérifie qu’elle couvre bien le montant déclaré par le client.
Pour un gérant d’une petite entreprise artisanale stockant des outils et des pièces détachées représentant environ 15 000 € de valeur de remplacement, un coffre de classe 1 constitue généralement un choix adapté. Un commerçant gérant des recettes quotidiennes et un fonds de caisse approchant les 30 000 € devra vérifier auprès de son assureur si une classe 2 est exigée. Ces arbitrages ne reposent pas uniquement sur le montant, mais aussi sur la nature des biens et les pratiques de l’assureur.
Norme antivol ou protection anti-feu : ne pas confondre les certifications
La norme NF EN 1143-1 certifie exclusivement la résistance à l’effraction. Elle ne garantit aucune protection contre l’incendie. Cette distinction fondamentale est source d’erreurs d’achat fréquentes : un coffre certifié EN 1143-1 de classe élevée peut offrir une excellente résistance antivol tout en ne protégeant aucunement des documents papier ou des supports numériques en cas d’incendie.
Les certifications anti-feu reposent sur d’autres référentiels, notamment les normes UL, ETL ou DIN. Ces normes évaluent la capacité d’un coffre à maintenir une température interne limitée pendant une durée déterminée lors d’un incendie simulé. Les durées de protection courantes sont de 30 minutes, 60 minutes ou 120 minutes, selon le modèle et le type de contenu à protéger (papier, supports magnétiques, supports numériques). Un coffre ignifuge peut porter une certification anti-feu sans pour autant être certifié antivol selon la norme EN 1143-1.
Il existe également des normes antivol de niveau inférieur, adaptées à des usages domestiques ou à de faibles valeurs. La norme EN 14450 définit deux niveaux de résistance, S1 et S2, destinés principalement aux particuliers ou aux petites entreprises protégeant des montants limités. Un coffre certifié S2 offre une résistance à l’effraction supérieure à un coffre S1, mais inférieure à un coffre de classe 0 selon la norme EN 1143-1. Les assureurs distinguent clairement ces deux catégories : un coffre S1 ou S2 ne sera généralement pas accepté pour couvrir les montants exigés par un contrat professionnel imposant une classe EN 1143-1.
| Type de protection | Norme ou certification | Périmètre de certification | Usage typique |
|---|---|---|---|
| Antivol professionnel | NF EN 1143-1 (classes 0 à 5) | Résistance à l’effraction | Protection des valeurs professionnelles reconnues par les assurances |
| Antivol domestique | EN 14450 (S1, S2) | Résistance à l’effraction limitée | Usage domestique ou petites valeurs |
| Protection anti-feu | UL, ETL, DIN | Résistance au feu (30, 60, 120 minutes) | Protection de documents, supports magnétiques ou numériques |
Un professionnel souhaitant protéger à la fois des liquidités contre le vol et des documents comptables contre l’incendie devra vérifier que le coffre choisi cumule les deux certifications, ou envisager deux équipements distincts. Les modèles combinant certification antivol EN 1143-1 et certification anti-feu existent, mais leur coût est généralement supérieur.
Quelle classe de résistance choisir selon la valeur à protéger ?
Choisir la classe de résistance adaptée nécessite de suivre une méthode structurée en plusieurs étapes, reliant la valeur réelle des biens à protéger aux exigences de l’assureur et aux contraintes pratiques d’installation.
- Évaluer la valeur totale des biens à protéger
Inventorier l’ensemble des biens qui seront stockés dans le coffre : liquidités, chèques, bijoux, métaux précieux, outils de précision, pièces détachées, supports numériques sensibles. Calculer leur valeur de remplacement à neuf, et non leur valeur d’usage ou comptable. Cette valeur constitue le montant à déclarer à l’assureur.
- Consulter son contrat d’assurance et contacter son assureur
Vérifier les conditions particulières du contrat d’assurance professionnelle concernant la protection des biens de valeur. Demander explicitement à l’assureur la classe de résistance minimale exigée pour couvrir le montant évalué. Certains assureurs imposent également des conditions complémentaires (emmurement, ancrage, alarme reliée).
- Sélectionner la classe de résistance adaptée
Choisir un coffre dont la classe correspond au minimum à celle exigée par l’assureur. Si le montant de valeurs se situe à la limite supérieure d’une classe, envisager la classe immédiatement supérieure pour anticiper une augmentation future de la valeur stockée ou un changement de contrat.
- Vérifier les contraintes de poids et d’installation
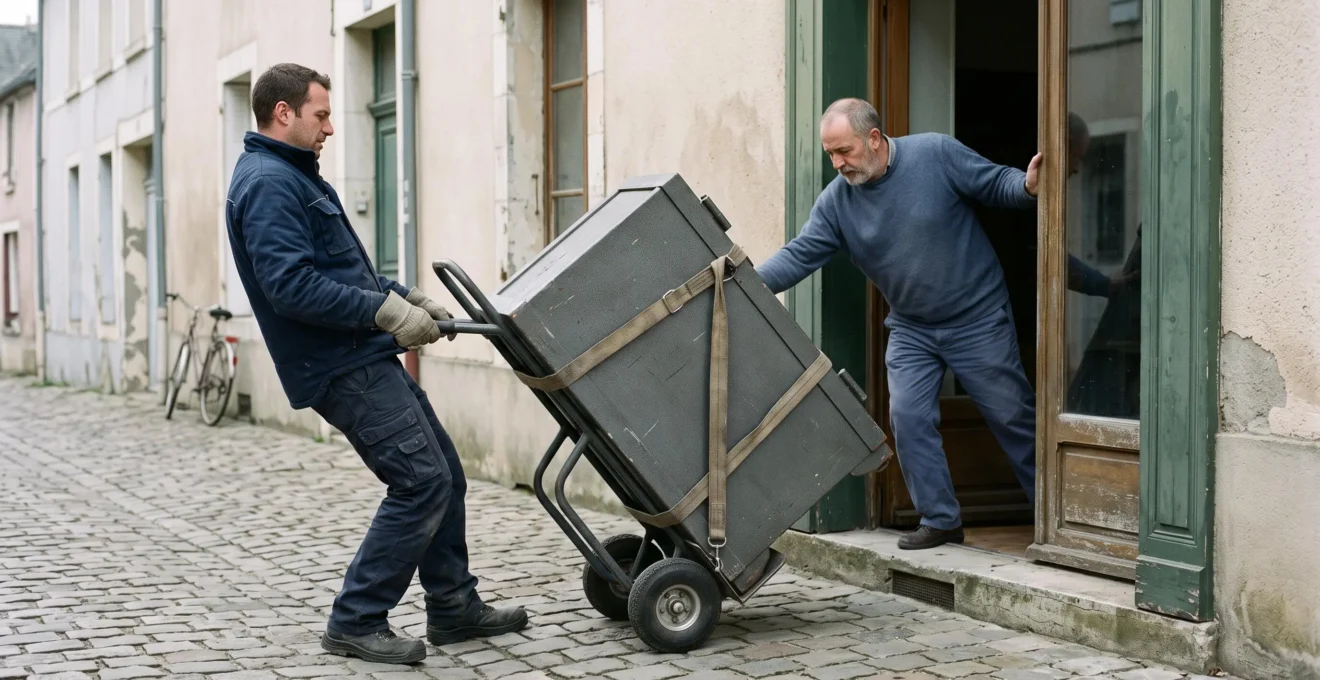
Un coffre certifié EN 1143-1 de classe 1 pèse généralement entre 150 et 300 kg. Les classes supérieures peuvent atteindre plusieurs centaines de kilogrammes, voire plus d’une tonne. Vérifier la capacité de charge du sol, l’accessibilité du local (largeur des portes, présence d’escaliers, d’ascenseur) et la possibilité d’emmurer ou de fixer solidement le coffre selon les exigences de l’assureur.
- Anticiper les modalités de livraison et de pose
Organiser la livraison avec un professionnel équipé pour manipuler un équipement lourd. Prévoir l’installation par un installateur qualifié si l’emmurement ou l’ancrage au sol est requis. Certains assureurs exigent un certificat de pose pour valider la couverture.
Le poids et l’encombrement d’un coffre-fort certifié sont souvent sous-estimés lors de l’achat. Un coffre de classe 2 ou supérieure peut nécessiter un renfort du plancher, un passage par une fenêtre ou une ouverture temporaire d’un mur pour l’introduction dans le local. Ces contraintes logistiques doivent être anticipées avant la commande, car elles conditionnent la faisabilité réelle de l’installation et peuvent générer des surcoûts importants.
Un coffre-fort professionnel certifié représente un investissement durable. Choisir une classe adaptée dès le départ évite de devoir remplacer l’équipement quelques années plus tard en cas d’augmentation de la valeur des biens stockés ou de durcissement des exigences de l’assureur. Pour approfondir les critères de choix d’un équipement de sécurité adapté aux besoins professionnels, consultez ce guide de la protection industrielle.
Bien choisir son coffre-fort homologué : critères et repères d’achat
Au-delà de la classe de résistance, plusieurs critères techniques et pratiques conditionnent le choix d’un coffre-fort homologué adapté à un usage professionnel. Ces critères doivent être comparés en gardant la certification comme priorité absolue, car aucune caractéristique commerciale ne compense l’absence de reconnaissance par l’assureur.
Critères essentiels pour comparer les coffres-forts certifiés EN 1143-1
- Certification NF EN 1143-1 et classe de résistance vérifiées sur la plaque de certification
- Type de serrure (à clé, à combinaison mécanique, électronique) selon la fréquence d’usage et le niveau de sécurité souhaité
- Volume utile intérieur compatible avec les biens à stocker (hauteur, largeur, profondeur des étagères ou compartiments)
- Poids et dimensions extérieures compatibles avec le local d’installation et les contraintes de livraison
- Possibilité d’emmurement ou d’ancrage au sol selon les exigences de l’assureur
Le choix du type de serrure dépend de la fréquence d’utilisation du coffre et du nombre de personnes autorisées à l’ouvrir. Une serrure à clé simple convient à un usage occasionnel par une seule personne, mais pose un risque en cas de perte ou de vol de la clé. Une serrure à combinaison mécanique élimine ce risque mais demande un temps d’ouverture légèrement supérieur. Les serrures électroniques à code offrent une ouverture rapide, la possibilité de modifier le code facilement et, sur certains modèles, l’enregistrement des ouvertures, utile pour tracer les accès dans un cadre professionnel.
Le volume utile doit être évalué en fonction de la nature des biens stockés. Un commerçant stockant principalement des liquidités et des chèques aura besoin d’un volume réduit, tandis qu’un artisan protégeant des outils ou des pièces détachées devra privilégier un coffre de plus grande capacité. Les coffres certifiés de classe élevée offrent généralement plusieurs étagères amovibles et compartiments modulables.
Selon les informations communiquées par la marque, CoffrefortPRO propose une large gamme de coffres-forts certifiés couvrant les classes 0 à 5 de la norme NF EN 1143-1, avec un accompagnement à l’installation disponible partout en France. Cette offre permet de répondre aux besoins variés des professionnels, du petit commerce à l’installation bancaire, en sécurisant l’achat par une certification reconnue par les assureurs.
Avant de finaliser l’achat, vérifier que le coffre porte bien la plaque de certification mentionnant la norme NF EN 1143-1, la classe de résistance et l’organisme certificateur. Cette plaque constitue la seule garantie opposable à l’assureur en cas de sinistre. Pour des conseils complémentaires sur le choix et installation d’un coffre-fort certifié, des ressources spécialisées sont disponibles auprès de professionnels du secteur.
Questions fréquentes sur la norme NF EN 1143-1
Un coffre-fort certifié NF EN 1143-1 est-il obligatoire pour être assuré ?
L’obligation dépend des conditions particulières de chaque contrat d’assurance et du montant de valeurs à couvrir. Les assureurs imposent généralement un coffre certifié NF EN 1143-1 au-delà d’un certain seuil de valeurs déclarées, variable selon les compagnies et les types de biens. En dessous de ce seuil, un coffre certifié selon la norme EN 14450 (niveaux S1 ou S2) peut parfois suffire. Il est indispensable de vérifier les exigences exactes de son contrat avant tout achat.
Quelle est la différence entre la norme EN 1143-1 et la norme EN 14450 ?
La norme EN 1143-1 concerne les coffres-forts professionnels de classes 0 à 5, destinés à protéger des valeurs importantes et reconnus par les assurances pour des montants significatifs. La norme EN 14450 définit deux niveaux de résistance, S1 et S2, adaptés à un usage domestique ou à de faibles valeurs. Un coffre S2 offre une résistance inférieure à un coffre de classe 0 selon la norme EN 1143-1. Les assureurs distinguent clairement ces deux catégories et n’acceptent généralement pas un coffre S1 ou S2 pour couvrir des valeurs professionnelles.
Un coffre-fort certifié EN 1143-1 protège-t-il contre le feu ?
Non, la norme NF EN 1143-1 certifie uniquement la résistance à l’effraction. Elle ne garantit aucune protection contre l’incendie. Un coffre certifié EN 1143-1 peut laisser des documents papier ou des supports numériques se détériorer en cas d’incendie. Pour protéger des biens contre le feu, il faut rechercher une certification anti-feu complémentaire (UL, ETL, DIN) indiquant la durée de protection (30, 60 ou 120 minutes) et le type de contenu protégé.
Quelle classe de coffre-fort pour couvrir 20 000 € de liquidités ?
Pour un montant de 20 000 € de liquidités, les assureurs français exigent généralement un coffre de classe 1 selon la norme NF EN 1143-1, dont la valeur assurable typique se situe jusqu’à environ 25 000 €. Toutefois, cette correspondance constitue un repère indicatif et non une règle universelle. Certains assureurs peuvent exiger une classe supérieure selon le contexte (absence d’alarme, zone géographique à risque). Il est indispensable de vérifier auprès de son assureur la classe minimale exigée avant l’achat.
Comment vérifier qu’un coffre-fort est bien certifié ?
Un coffre-fort certifié selon la norme NF EN 1143-1 porte obligatoirement une plaque de certification fixée de manière permanente sur l’équipement, généralement à l’intérieur de la porte ou sur le chant. Cette plaque indique la norme de référence, la classe de résistance attribuée, l’organisme certificateur accrédité et, le cas échéant, la certification A2P. En l’absence de cette plaque, le coffre ne peut être considéré comme homologué par les assureurs, même si le fabricant affirme qu’il respecte la norme.
Disclaimer : Les montants de valeurs assurables et les exigences de classes de résistance mentionnés dans cet article constituent des repères indicatifs couramment observés en France et ne remplacent pas la vérification des conditions particulières de votre contrat d’assurance. Chaque assureur fixe ses propres exigences en fonction de la nature des biens, du contexte de stockage et des mesures de sécurité complémentaires. Avant tout achat, contactez votre assureur pour confirmer la classe de coffre-fort nécessaire au montant de valeurs que vous souhaitez assurer.
Choisir un coffre-fort professionnel certifié selon la norme NF EN 1143-1 constitue un investissement durable dans la protection de vos biens de valeur et la conformité de votre entreprise aux exigences assurancielles. Comprendre le système de classes de résistance et relier chaque classe au montant de valeurs réellement couvertes permet d’éviter l’erreur d’achat la plus coûteuse : investir dans un équipement qui ne sera pas reconnu par votre assurance en cas de sinistre. En vérifiant systématiquement les exigences de votre contrat avant l’achat et en anticipant les contraintes de poids et d’installation, vous sécurisez votre décision et protégez durablement vos actifs professionnels. Pour approfondir la protection des données sensibles dans un contexte professionnel, découvrez également ce guide sur comprendre la compréhension du phishing et ses dangers sur internet.